Domain lösungsbuch.de kaufen?
Wir ziehen mit dem Projekt
lösungsbuch.de um.
Sind Sie am Kauf der Domain
lösungsbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lösungsbuch.de kaufen?
Warum wird flüssiger Stickstoff als Kühlmittel genutzt und nicht flüssiger Sauerstoff?
Flüssiger Stickstoff wird als Kühlmittel verwendet, da er bei einer Temperatur von -196 Grad Celsius verdampft und somit eine sehr niedrige Temperatur erreicht. Dies ermöglicht eine effektive Kühlung von Materialien und Prozessen. Flüssiger Sauerstoff hingegen hat eine niedrigere Siedetemperatur von -183 Grad Celsius, was seine Verwendung als Kühlmittel einschränkt. Zudem ist flüssiger Sauerstoff aufgrund seiner hohen Reaktivität und Entzündlichkeit mit vielen Materialien nicht sicher zu handhaben. **
Was ist flüssiger Rauhfaser?
Flüssige Rauhfaser ist eine spezielle Mischung aus Wasser und Rauhfaser, die zu einer dünnflüssigen Paste verarbeitet wird. Diese Paste kann dann auf Wände oder Decken aufgetragen werden, um eine strukturierte Oberfläche zu erzeugen. Durch das Auftragen der flüssigen Rauhfaser können Unebenheiten und Risse in der Wand verdeckt werden. Nach dem Trocknen bildet die flüssige Rauhfaser eine feste und robuste Oberfläche, die anschließend gestrichen oder tapeziert werden kann. Es ist eine praktische Lösung, um schnell und einfach eine dekorative Oberfläche zu schaffen. **
Ähnliche Suchbegriffe für Flüssiger
Top-Angebote
Produkte zum Begriff Flüssiger:
-
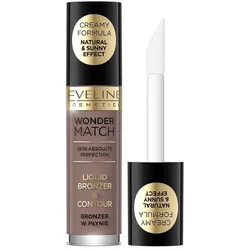
Flüssiger BronzerEs ist Zeit für einen "Wow"-Effekt beim Make-up, der Ihre Gesichtszüge definiert und einen warmen, strahlenden Teint verleiht. Der Wonder Match Flüssig-Bronzer macht es möglich. Seine cremige, angenehm weiche Formel ermöglicht ein präzises Auftragen - ohne Flecken oder Streifen. Er ist ideal für alle Hauttypen und in zwei Farbvarianten erhältlich.5,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie wird Marmelade flüssiger?
Marmelade kann durch Erhitzen flüssiger werden. Wenn man die Marmelade langsam auf dem Herd erwärmt, lösen sich die Zuckerkristalle auf und die Konsistenz wird flüssiger. Man sollte darauf achten, die Marmelade nicht zu stark zu erhitzen, da sie sonst zu schnell karamellisieren kann. Ein weiterer Trick ist, etwas Zitronensaft hinzuzufügen, da die Säure dabei hilft, die Marmelade zu verdünnen. Alternativ kann man auch etwas Wasser oder Saft hinzufügen, um die Konsistenz zu verflüssigen. Es ist wichtig, die Marmelade nach dem Erhitzen gut abkühlen zu lassen, damit sie wieder fest wird. **
-
Was ist flüssiger Joghurt?
Flüssiger Joghurt ist eine Variante von Joghurt, die eine dünnere Konsistenz als traditioneller Joghurt hat. Es wird oft durch Zugabe von Wasser oder anderen Flüssigkeiten hergestellt, um eine leichtere und trinkbare Konsistenz zu erreichen. Flüssiger Joghurt kann auch mit Früchten oder Aromen angereichert sein. **
-
Warum brodelt flüssiger Stickstoff?
Flüssiger Stickstoff brodelt, weil er bei Raumtemperatur eine sehr niedrige Siedetemperatur von -196 °C hat. Das bedeutet, dass er bereits bei Raumtemperatur verdampft und in Form von Gasblasen aufsteigt. Dieser Vorgang wird als Brodeln bezeichnet. **
-
Wie schreibt man "flüssiger"?
"Flüssiger" wird mit "ss" geschrieben, da der Vokal davor kurz ist. Es handelt sich um die Steigerungsform des Adjektivs "flüssig". **

Was ist flüssiger Kotausfluss?
Flüssiger Kotausfluss bezieht sich auf eine abnormale Veränderung der Stuhlkonsistenz, bei der der Stuhl dünnflüssig oder wässrig wird. Dies kann auf verschiedene Ursachen wie Infektionen, Nahrungsmittelunverträglichkeiten oder Darmerkrankungen zurückzuführen sein. Es ist wichtig, einen Arzt aufzusuchen, wenn dieser Zustand länger anhält oder von anderen Symptomen begleitet wird. **
Ist flüssiger Süßstoff gefährlich?
Flüssiger Süßstoff ist im Allgemeinen sicher für den Verzehr, solange er in angemessenen Mengen verwendet wird. Es ist jedoch wichtig, die empfohlene Dosierung einzuhalten und mögliche allergische Reaktionen oder Nebenwirkungen zu beachten. Menschen mit bestimmten gesundheitlichen Bedingungen sollten möglicherweise ihren Arzt konsultieren, bevor sie flüssigen Süßstoff verwenden. **
Top-Angebote
Produkte zum Begriff Flüssiger:
-
Flüssiger BronzerEs ist Zeit für einen "Wow"-Effekt beim Make-up, der Ihre Gesichtszüge definiert und einen warmen, strahlenden Teint verleiht. Der Wonder Match Flüssig-Bronzer macht es möglich. Seine cremige, angenehm weiche Formel ermöglicht ein präzises Auftragen - ohne Flecken oder Streifen. Er ist ideal für alle Hauttypen und in zwei Farbvarianten erhältlich.5,02 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum wird flüssiger Stickstoff als Kühlmittel genutzt und nicht flüssiger Sauerstoff?
Flüssiger Stickstoff wird als Kühlmittel verwendet, da er bei einer Temperatur von -196 Grad Celsius verdampft und somit eine sehr niedrige Temperatur erreicht. Dies ermöglicht eine effektive Kühlung von Materialien und Prozessen. Flüssiger Sauerstoff hingegen hat eine niedrigere Siedetemperatur von -183 Grad Celsius, was seine Verwendung als Kühlmittel einschränkt. Zudem ist flüssiger Sauerstoff aufgrund seiner hohen Reaktivität und Entzündlichkeit mit vielen Materialien nicht sicher zu handhaben. **
-
Was ist flüssiger Rauhfaser?
Flüssige Rauhfaser ist eine spezielle Mischung aus Wasser und Rauhfaser, die zu einer dünnflüssigen Paste verarbeitet wird. Diese Paste kann dann auf Wände oder Decken aufgetragen werden, um eine strukturierte Oberfläche zu erzeugen. Durch das Auftragen der flüssigen Rauhfaser können Unebenheiten und Risse in der Wand verdeckt werden. Nach dem Trocknen bildet die flüssige Rauhfaser eine feste und robuste Oberfläche, die anschließend gestrichen oder tapeziert werden kann. Es ist eine praktische Lösung, um schnell und einfach eine dekorative Oberfläche zu schaffen. **
-
Wie wird Marmelade flüssiger?
Marmelade kann durch Erhitzen flüssiger werden. Wenn man die Marmelade langsam auf dem Herd erwärmt, lösen sich die Zuckerkristalle auf und die Konsistenz wird flüssiger. Man sollte darauf achten, die Marmelade nicht zu stark zu erhitzen, da sie sonst zu schnell karamellisieren kann. Ein weiterer Trick ist, etwas Zitronensaft hinzuzufügen, da die Säure dabei hilft, die Marmelade zu verdünnen. Alternativ kann man auch etwas Wasser oder Saft hinzufügen, um die Konsistenz zu verflüssigen. Es ist wichtig, die Marmelade nach dem Erhitzen gut abkühlen zu lassen, damit sie wieder fest wird. **
-
Was ist flüssiger Joghurt?
Flüssiger Joghurt ist eine Variante von Joghurt, die eine dünnere Konsistenz als traditioneller Joghurt hat. Es wird oft durch Zugabe von Wasser oder anderen Flüssigkeiten hergestellt, um eine leichtere und trinkbare Konsistenz zu erreichen. Flüssiger Joghurt kann auch mit Früchten oder Aromen angereichert sein. **
Ähnliche Suchbegriffe für Flüssiger
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum brodelt flüssiger Stickstoff?
Flüssiger Stickstoff brodelt, weil er bei Raumtemperatur eine sehr niedrige Siedetemperatur von -196 °C hat. Das bedeutet, dass er bereits bei Raumtemperatur verdampft und in Form von Gasblasen aufsteigt. Dieser Vorgang wird als Brodeln bezeichnet. **
-
Wie schreibt man "flüssiger"?
"Flüssiger" wird mit "ss" geschrieben, da der Vokal davor kurz ist. Es handelt sich um die Steigerungsform des Adjektivs "flüssig". **
-
Was ist flüssiger Kotausfluss?
Flüssiger Kotausfluss bezieht sich auf eine abnormale Veränderung der Stuhlkonsistenz, bei der der Stuhl dünnflüssig oder wässrig wird. Dies kann auf verschiedene Ursachen wie Infektionen, Nahrungsmittelunverträglichkeiten oder Darmerkrankungen zurückzuführen sein. Es ist wichtig, einen Arzt aufzusuchen, wenn dieser Zustand länger anhält oder von anderen Symptomen begleitet wird. **
-
Ist flüssiger Süßstoff gefährlich?
Flüssiger Süßstoff ist im Allgemeinen sicher für den Verzehr, solange er in angemessenen Mengen verwendet wird. Es ist jedoch wichtig, die empfohlene Dosierung einzuhalten und mögliche allergische Reaktionen oder Nebenwirkungen zu beachten. Menschen mit bestimmten gesundheitlichen Bedingungen sollten möglicherweise ihren Arzt konsultieren, bevor sie flüssigen Süßstoff verwenden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.