Domain lösungsbuch.de kaufen?
Wir ziehen mit dem Projekt
lösungsbuch.de um.
Sind Sie am Kauf der Domain
lösungsbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lösungsbuch.de kaufen?
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **

Ähnliche Suchbegriffe für Leasing
Top-Angebote
Produkte zum Begriff Leasing:
-
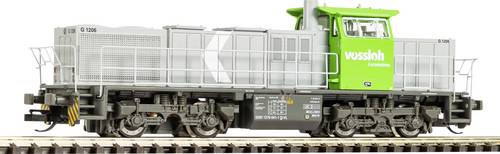
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Rätselbuch "Disney Villains - Fiese Rätsel mit Cruella" - onesizeRätselbuch "Disney Villains - Fiese Rätsel mit Cruella" von Ravensburger - Cruella fordert zu einem Rätsel-Duell heraus! Nur die klügsten Köpfe schaffen diese Rätsel-Herausforderung! Cruella-Fans aufgepasst! In diesem Rätselheft warten jede Menge FIESE Rätsel darauf, geknackt zu werden. Clevere Rätsel-Profis ab 9 Jahren treffen auf ihre Lieblings-Bösewichtin aus der3,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Rätselbuch "Disney Villains - Fiese Rätsel mit Jafar" - onesizeRätselbuch "Disney Villains - Fiese Rätsel mit Jafar" von Ravensburger - Jafar fordert zu einem Rätsel-Duell heraus! Nur die klügsten Köpfe schaffen diese Rätsel-Herausforderung! Jafar-Fans aufgepasst! In diesem Rätselheft warten jede Menge FIESE Rätsel darauf, geknackt zu werden. Clevere Rätsel-Profis ab 9 Jahren treffen auf ihren Lieblings-Bösewicht aus der Disney-Welt3,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **


Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
Top-Angebote
Produkte zum Begriff Leasing:
-
PIKO 40487 N Diesellok G1206 Vossloh Leasing VIN Diesellok G1206 Vossloh Leasing VI Neuheit 2026: Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb.174,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G1206, Vossloh Leasing, Ep. VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders. Geeignet für Spurgröße TT133,86 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
PIKO 47232 TT Diesellok G 1206 Vossloh Leasing VINeuheit 2026: Vierachsige Diesellok G 1206 der Vossloh Leasing für TT Modelleisenbahn Epoche VI Die PIKO G 1206 der Vossloh Leasing besticht durch ihre detailgetreue Umsetzung und ist ideal für moderne Modellanlagen in Epoche VI. Das Modell verfügt über TT-Kurzkupplungen und eine vorbereitete PluX16-Schnittstelle für die einfache Nachrüstung eines Digitaldecoders.132,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
PIKO 40487 N Diesellok G1206 Vossloh "Leasing", Privat, Ep. VINeuheit 2026:Moderne Diesellok G1206 der Vossloh Leasing für N Modelleisenbahn Epoche VI Mit der vierachsigen Diesellokomotive G 1206 bringt PIKO ein zeitgemäßes Rangier- und Streckenfahrzeug der Vossloh Leasing auf die Spur N Gleise. Das Modell überzeugt durch eine vorbildgerechte Umsetzung, moderne LED-Technik und zuverlässige Fahreigenschaften im täglichen Anlagenbetrieb. Geeignet für Spurgröße N154,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Leasing brutto und Leasing netto?
Beim Leasing brutto werden die Leasingraten inklusive der Mehrwertsteuer berechnet und bezahlt. Beim Leasing netto werden die Leasingraten ohne Mehrwertsteuer berechnet und bezahlt. Der Unterschied liegt also in der Einbeziehung oder Ausklammerung der Mehrwertsteuer bei der Berechnung der Leasingraten. **
-
Warum Leasing Sonderzahlung?
Warum Leasing Sonderzahlung? Eine Leasing Sonderzahlung kann dazu beitragen, die monatlichen Leasingraten zu senken, da sie als eine Art Anzahlung angesehen werden kann. Dadurch kann die finanzielle Belastung während der Leasinglaufzeit reduziert werden. Zudem kann eine Leasing Sonderzahlung dazu beitragen, die Bonität des Leasingnehmers zu verbessern und somit bessere Konditionen beim Leasingvertrag zu erhalten. Darüber hinaus kann eine höhere Sonderzahlung auch dazu führen, dass der Restwert des Fahrzeugs am Ende des Leasingvertrags niedriger ist, was wiederum zu günstigeren Konditionen führen kann. Insgesamt kann eine Leasing Sonderzahlung also eine sinnvolle Option sein, um die Kosten und Konditionen eines Leasingvertrags zu optimieren. **
-
Ist Leasing Schulden?
Leasing kann als Schulden angesehen werden, da es sich um eine finanzielle Verpflichtung handelt, regelmäßige Zahlungen für die Nutzung eines Vermögenswerts zu leisten. Obwohl Leasing keine traditionelle Form von Schulden ist, da es sich nicht um einen Kredit handelt, verpflichtet sich der Leasingnehmer dennoch, Zahlungen zu leisten. Die monatlichen Leasingzahlungen können als laufende Verbindlichkeiten betrachtet werden, die die finanzielle Situation des Leasingnehmers beeinflussen. Es ist wichtig, die Bedingungen des Leasingvertrags sorgfältig zu prüfen, um sicherzustellen, dass man sich der finanziellen Verpflichtungen bewusst ist. Letztendlich hängt die Frage, ob Leasing als Schulden betrachtet wird, von der Definition und Interpretation von Schulden ab. **
-
Hat Leasing Vorteile?
Hat Leasing Vorteile? Ja, Leasing kann Vorteile bieten, da es oft niedrigere monatliche Raten im Vergleich zum Kauf bietet. Zudem ermöglicht es eine regelmäßige Aktualisierung des Fahrzeugs, da man alle paar Jahre ein neues Modell leasen kann. Leasing kann auch steuerliche Vorteile bieten, da die monatlichen Raten oft als Betriebsausgaben absetzbar sind. Allerdings sollte man beachten, dass man bei Leasingverträgen oft an bestimmte Kilometerbegrenzungen und Rückgabekonditionen gebunden ist. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um zu entscheiden, ob Leasing die richtige Option ist. **
Ähnliche Suchbegriffe für Leasing
-
Ravensburger Rätselbuch "Disney Villains - Fiese Rätsel mit Cruella" - onesizeRätselbuch "Disney Villains - Fiese Rätsel mit Cruella" von Ravensburger - Cruella fordert zu einem Rätsel-Duell heraus! Nur die klügsten Köpfe schaffen diese Rätsel-Herausforderung! Cruella-Fans aufgepasst! In diesem Rätselheft warten jede Menge FIESE Rätsel darauf, geknackt zu werden. Clevere Rätsel-Profis ab 9 Jahren treffen auf ihre Lieblings-Bösewichtin aus der3,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Ravensburger Rätselbuch "Disney Villains - Fiese Rätsel mit Jafar" - onesizeRätselbuch "Disney Villains - Fiese Rätsel mit Jafar" von Ravensburger - Jafar fordert zu einem Rätsel-Duell heraus! Nur die klügsten Köpfe schaffen diese Rätsel-Herausforderung! Jafar-Fans aufgepasst! In diesem Rätselheft warten jede Menge FIESE Rätsel darauf, geknackt zu werden. Clevere Rätsel-Profis ab 9 Jahren treffen auf ihren Lieblings-Bösewicht aus der Disney-Welt3,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Leasing günstiger?
Wird Leasing günstiger? Dies hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Fahrzeugmodell, der Laufzeit des Leasingvertrags und den monatlichen Raten. In einigen Fällen kann Leasing günstiger sein als der Kauf eines Fahrzeugs, da man keine hohen Anschaffungskosten hat und oft von Garantie- und Wartungsleistungen profitiert. Allerdings sollte man auch die Gesamtkosten über die Laufzeit des Vertrags im Auge behalten, da zusätzliche Gebühren oder Kilometerbeschränkungen die Kosten erhöhen können. Es ist daher ratsam, verschiedene Angebote zu vergleichen und individuell zu prüfen, ob Leasing die kostengünstigste Option für einen ist. **
-
Ist Leasing umsatzsteuerpflichtig?
Ist Leasing umsatzsteuerpflichtig? Ja, Leasing ist grundsätzlich umsatzsteuerpflichtig, da es sich um eine entgeltliche Dienstleistung handelt. Die Umsatzsteuer wird auf die Leasingraten erhoben, die der Leasingnehmer an den Leasinggeber zahlt. Die Höhe der Umsatzsteuer richtet sich nach dem jeweiligen Umsatzsteuersatz des Landes, in dem das Leasinggeschäft abgewickelt wird. Es gibt jedoch bestimmte Ausnahmen und Sonderregelungen, die je nach Art des Leasingvertrags und den beteiligten Parteien gelten können. Es ist daher ratsam, sich im Einzelfall von einem Steuerberater oder Fachexperten beraten zu lassen, um die genaue steuerliche Behandlung des Leasinggeschäfts zu klären. **
-
Warum Leasing Unternehmen?
Warum Leasing Unternehmen? Leasing ermöglicht es Unternehmen, hochwertige Ausrüstung und Technologie zu nutzen, ohne hohe Anschaffungskosten zu tragen. Durch Leasing können Unternehmen ihre Liquidität schonen und Kapital für andere wichtige Geschäftsbereiche freisetzen. Zudem bietet Leasing Flexibilität, da Unternehmen die Möglichkeit haben, ihre Ausrüstung regelmäßig zu aktualisieren, um wettbewerbsfähig zu bleiben. Darüber hinaus können steuerliche Vorteile und die Möglichkeit, die neuesten Technologien zu nutzen, attraktive Gründe für Unternehmen sein, sich für Leasing zu entscheiden. **
-
Wie funktioniert Leasing?
Beim Leasing handelt es sich um eine Form der Miete, bei der ein Gegenstand für einen bestimmten Zeitraum gegen eine regelmäßige Zahlung genutzt werden kann. Der Leasinggeber bleibt dabei Eigentümer des Gegenstands und der Leasingnehmer hat das Nutzungsrecht. Am Ende der Leasingdauer kann der Gegenstand zurückgegeben, gekauft oder der Leasingvertrag verlängert werden. Leasing wird vor allem für Fahrzeuge, Maschinen oder Immobilien genutzt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.