Domain lösungsbuch.de kaufen?
Wir ziehen mit dem Projekt
lösungsbuch.de um.
Sind Sie am Kauf der Domain
lösungsbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lösungsbuch.de kaufen?
Ist der Schinken beim Nudel-Schinken-Gratin angebrannt?
Das kann ich nicht beurteilen, da ich keine Informationen über den Zustand des Schinkens habe. Es hängt auch davon ab, wie lange der Gratin im Ofen war und bei welcher Temperatur er gebacken wurde. Es ist möglich, dass der Schinken angebrannt ist, wenn er zu lange im Ofen war oder die Temperatur zu hoch war. **
Wird Schinken gekocht?
Wird Schinken gekocht? Ja, Schinken wird oft gekocht, um ihn zu garen und seine Textur zu verbessern. Beim Kochen wird der Schinken in Wasser oder Brühe gekocht, manchmal auch mit Gewürzen oder Aromen, um ihm Geschmack zu verleihen. Das Kochen hilft auch, den Schinken saftig zu halten und seine Aromen zu intensivieren. Es gibt jedoch auch Schinkenarten, die nicht gekocht werden, wie beispielsweise luftgetrockneter Schinken. **

Ähnliche Suchbegriffe für Schinken
Top-Angebote
Produkte zum Begriff Schinken:
-
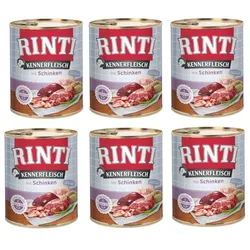
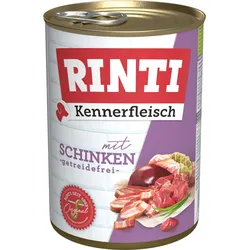
Rinti Kennerfleisch Schinken 24x400 gRINTI KENNERFLEISCH Getreidefrei - Fleisch pur - ohne Kohlenhydrate. Hoher Fleischanteil: mit 70% Fleisch und Innereien ist RINTI KENNERFLEISCH reich an natürlichen Fleischstücken - und die Stücke zeichnen das echte RINTI KENNERFLEISCH aus. Plus Omega 3: diese mehrfach ungesättigten Fettsäuren werde...36,29 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Kann Schinken schimmeln?
"Kann Schinken schimmeln?" ist eine Frage, die sich viele Menschen stellen, da Schinken ein verderbliches Lebensmittel ist. Schinken kann schimmeln, wenn er nicht richtig gelagert wird, insbesondere wenn er Feuchtigkeit ausgesetzt ist. Schimmel auf Schinken kann gesundheitsschädlich sein, da er giftige Stoffe produzieren kann. Es ist wichtig, Schinken immer kühl und trocken zu lagern und bei Anzeichen von Schimmelbildung sofort zu entsorgen. Daher ist es ratsam, Schinken regelmäßig zu überprüfen, um sicherzustellen, dass er noch genießbar ist. **
-
Ist Schinken Wurstware?
Ja, Schinken ist eine Wurstware, die aus Schweinefleisch hergestellt wird. Es handelt sich um ein gepökeltes und geräuchertes Produkt, das in dünnen Scheiben geschnitten und oft als Belag für Brote oder als Zutat in verschiedenen Gerichten verwendet wird. Schinken wird in verschiedenen Varianten hergestellt, wie zum Beispiel roher Schinken, gekochter Schinken oder luftgetrockneter Schinken. Aufgrund seines salzigen und würzigen Geschmacks ist Schinken bei vielen Menschen beliebt und wird in vielen Küchen weltweit verwendet. **
-
Ist Kassler Schinken?
Kassler Schinken ist eine spezielle Art von geräuchertem Schweinefleisch, das traditionell in Deutschland hergestellt wird. Es handelt sich um ein mageres Stück Fleisch, das aus dem Rücken oder der Schulter des Schweins geschnitten wird. Der Name "Kassler" stammt ursprünglich aus Kassel, einer Stadt in Deutschland, wo diese Art von Schinken besonders beliebt ist. Kassler Schinken wird in der Regel gepökelt und anschließend geräuchert, was ihm seinen charakteristischen Geschmack verleiht. In Deutschland wird Kassler Schinken oft als Hauptbestandteil von deftigen Gerichten wie Kassler mit Sauerkraut oder Kasslerbraten verwendet. **
-
Ist Schinken roh?
"Nein, Schinken ist in der Regel nicht roh. Schinken wird aus Schweinefleisch hergestellt, das gepökelt, geräuchert oder luftgetrocknet wurde, um es zu konservieren und den Geschmack zu verbessern. Dadurch ist Schinken in der Regel bereits gegart und kann direkt verzehrt werden. Es gibt jedoch auch rohen Schinken, wie beispielsweise den luftgetrockneten Parmaschinken, der nicht gekocht oder gebraten wird. Es ist wichtig, die jeweilige Zubereitungsart und Herkunft des Schinkens zu kennen, um sicherzustellen, dass er sicher verzehrt werden kann." **


Ist Schinken vegetarisch?
Nein, Schinken ist nicht vegetarisch. Schinken wird aus dem Fleisch von Schweinen hergestellt und ist daher ein tierisches Produkt. Vegetarier verzichten auf den Verzehr von Fleisch und Fisch. **
Ist Schinken Wurst?
Nein, Schinken ist keine Wurst. Wurst wird aus gemahlenem oder zerkleinertem Fleisch hergestellt, das mit Gewürzen und anderen Zutaten gemischt und in eine Hülle gefüllt wird. Schinken hingegen ist ein Stück Fleisch, das aus dem Hinterteil des Schweins stammt und in der Regel geräuchert oder gekocht wird. **
Top-Angebote
Produkte zum Begriff Schinken:
-
Rinti Kennerfleisch Schinken 24x400 gRINTI KENNERFLEISCH Getreidefrei - Fleisch pur - ohne Kohlenhydrate. Hoher Fleischanteil: mit 70% Fleisch und Innereien ist RINTI KENNERFLEISCH reich an natürlichen Fleischstücken - und die Stücke zeichnen das echte RINTI KENNERFLEISCH aus. Plus Omega 3: diese mehrfach ungesättigten Fettsäuren werde...36,29 €*Versand: 2,99 €Sichere Weiterleitung zum Anbieter
-
Reutzel, Reiner: SchinkenSchinken , Roh- und Kochspezialitäten ¿around the world¿ , Autoelektrik > Auto-Tuning & -Styling , Erscheinungsjahr: 20231020, Produktform: Leinen, Autoren: Reutzel, Reiner, Seitenzahl/Blattzahl: 199, Abbildungen: zahlreiche Fotos, Keyword: Bedientheke; Bäckerhandwerk; Cortador del Jamón de España; Fleischqualität; Fleischsommelier; Foodpairing; Geschmacksprofile; Herstellungsverfahren; Kochschinken; Kochschinkenspezialitäten; Metzgerhandwerk; Präsentation; Reifeverfahren; Rohschinken; Rohschinkenspezialitäten; Schinken; Schinkenliebhaber; Schinkensommelier; Tierrassen; Tipps; Verkauf; Weinempfehlung; internationale Spezialitäten; luftgetrockneter Schinken; nationale Spezialitäten, Fachschema: Lebensmitteltechnologie~Technologie / Lebensmitteltechnologie~Kochen / Partyrezepte (allgemein)~Partyrezepte~Kochen / Moderne Methoden, Hilfsmittel, Tipps u. Tricks~Kochen / Einmachen, Einlegen, Einkochen, Fachkategorie: Kochen und Rezepte allgemein~Sustainable food / cookery~Kochen für Feste~Kochen mit bestimmten Geräten~Kochen: Konservieren und Einfrieren, Warengruppe: HC/Essen und Trinken/Sonstiges, Fachkategorie: Lebensmittel- und Getränketechnologie, Thema: Entdecken, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag, Verlag: Deutscher Fachverlag GmbH, Länge: 281, Breite: 225, Höhe: 20, Gewicht: 1218, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0200, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist der Schinken beim Nudel-Schinken-Gratin angebrannt?
Das kann ich nicht beurteilen, da ich keine Informationen über den Zustand des Schinkens habe. Es hängt auch davon ab, wie lange der Gratin im Ofen war und bei welcher Temperatur er gebacken wurde. Es ist möglich, dass der Schinken angebrannt ist, wenn er zu lange im Ofen war oder die Temperatur zu hoch war. **
-
Wird Schinken gekocht?
Wird Schinken gekocht? Ja, Schinken wird oft gekocht, um ihn zu garen und seine Textur zu verbessern. Beim Kochen wird der Schinken in Wasser oder Brühe gekocht, manchmal auch mit Gewürzen oder Aromen, um ihm Geschmack zu verleihen. Das Kochen hilft auch, den Schinken saftig zu halten und seine Aromen zu intensivieren. Es gibt jedoch auch Schinkenarten, die nicht gekocht werden, wie beispielsweise luftgetrockneter Schinken. **
-
Kann Schinken schimmeln?
"Kann Schinken schimmeln?" ist eine Frage, die sich viele Menschen stellen, da Schinken ein verderbliches Lebensmittel ist. Schinken kann schimmeln, wenn er nicht richtig gelagert wird, insbesondere wenn er Feuchtigkeit ausgesetzt ist. Schimmel auf Schinken kann gesundheitsschädlich sein, da er giftige Stoffe produzieren kann. Es ist wichtig, Schinken immer kühl und trocken zu lagern und bei Anzeichen von Schimmelbildung sofort zu entsorgen. Daher ist es ratsam, Schinken regelmäßig zu überprüfen, um sicherzustellen, dass er noch genießbar ist. **
-
Ist Schinken Wurstware?
Ja, Schinken ist eine Wurstware, die aus Schweinefleisch hergestellt wird. Es handelt sich um ein gepökeltes und geräuchertes Produkt, das in dünnen Scheiben geschnitten und oft als Belag für Brote oder als Zutat in verschiedenen Gerichten verwendet wird. Schinken wird in verschiedenen Varianten hergestellt, wie zum Beispiel roher Schinken, gekochter Schinken oder luftgetrockneter Schinken. Aufgrund seines salzigen und würzigen Geschmacks ist Schinken bei vielen Menschen beliebt und wird in vielen Küchen weltweit verwendet. **
Ähnliche Suchbegriffe für Schinken
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Kassler Schinken?
Kassler Schinken ist eine spezielle Art von geräuchertem Schweinefleisch, das traditionell in Deutschland hergestellt wird. Es handelt sich um ein mageres Stück Fleisch, das aus dem Rücken oder der Schulter des Schweins geschnitten wird. Der Name "Kassler" stammt ursprünglich aus Kassel, einer Stadt in Deutschland, wo diese Art von Schinken besonders beliebt ist. Kassler Schinken wird in der Regel gepökelt und anschließend geräuchert, was ihm seinen charakteristischen Geschmack verleiht. In Deutschland wird Kassler Schinken oft als Hauptbestandteil von deftigen Gerichten wie Kassler mit Sauerkraut oder Kasslerbraten verwendet. **
-
Ist Schinken roh?
"Nein, Schinken ist in der Regel nicht roh. Schinken wird aus Schweinefleisch hergestellt, das gepökelt, geräuchert oder luftgetrocknet wurde, um es zu konservieren und den Geschmack zu verbessern. Dadurch ist Schinken in der Regel bereits gegart und kann direkt verzehrt werden. Es gibt jedoch auch rohen Schinken, wie beispielsweise den luftgetrockneten Parmaschinken, der nicht gekocht oder gebraten wird. Es ist wichtig, die jeweilige Zubereitungsart und Herkunft des Schinkens zu kennen, um sicherzustellen, dass er sicher verzehrt werden kann." **
-
Ist Schinken vegetarisch?
Nein, Schinken ist nicht vegetarisch. Schinken wird aus dem Fleisch von Schweinen hergestellt und ist daher ein tierisches Produkt. Vegetarier verzichten auf den Verzehr von Fleisch und Fisch. **
-
Ist Schinken Wurst?
Nein, Schinken ist keine Wurst. Wurst wird aus gemahlenem oder zerkleinertem Fleisch hergestellt, das mit Gewürzen und anderen Zutaten gemischt und in eine Hülle gefüllt wird. Schinken hingegen ist ein Stück Fleisch, das aus dem Hinterteil des Schweins stammt und in der Regel geräuchert oder gekocht wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.