Domain lösungsbuch.de kaufen?
Wir ziehen mit dem Projekt
lösungsbuch.de um.
Sind Sie am Kauf der Domain
lösungsbuch.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lösungsbuch.de kaufen?
Was ist auf Lieferschein?
Auf einem Lieferschein sind alle wichtigen Informationen zu einer Lieferung aufgeführt. Dazu gehören Angaben wie Absender und Empfänger, Lieferdatum, Art und Menge der gelieferten Waren sowie eventuelle Vermerke zu Sondervereinbarungen oder Lieferbedingungen. Der Lieferschein dient als Nachweis für den Versand und den Empfang der Ware und wird oft zusammen mit der Lieferung an den Kunden übergeben. Er ermöglicht es dem Empfänger, die gelieferte Ware mit der Bestellung abzugleichen und eventuelle Unstimmigkeiten zu klären. Letztendlich ist der Lieferschein ein wichtiges Dokument für die Buchhaltung und die Lagerverwaltung. **
Wo ist der Lieferschein?
Der Lieferschein sollte normalerweise bei den gelieferten Waren oder in der Nähe des Eingangs des Lagers oder des Geschäfts liegen. Falls er dort nicht zu finden ist, könnte er auch in einem speziellen Ordner oder Ablagefach für Lieferscheine aufbewahrt werden. Es ist auch möglich, dass der Lieferschein digital gespeichert wurde und online abgerufen werden kann. Wenn der Lieferschein nicht auffindbar ist, könnte es hilfreich sein, die Person zu kontaktieren, die für die Annahme und Verwaltung von Lieferungen zuständig ist. Es ist wichtig, den Lieferschein zu finden, um sicherzustellen, dass die Lieferung korrekt und vollständig erfolgt ist und um eventuelle Rückfragen oder Probleme klären zu können. **


Ähnliche Suchbegriffe für ZARGES-Klebeschild-Lieferschein-343904
Top-Angebote
Produkte zum Begriff ZARGES-Klebeschild-Lieferschein-343904:
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wer bekommt den Lieferschein?
Der Lieferschein wird in der Regel dem Empfänger der Lieferung übergeben. Dies kann entweder der Kunde sein, der die Ware bestellt hat, oder eine andere autorisierte Person, die im Voraus benannt wurde. Der Lieferschein dient als Nachweis dafür, dass die Lieferung erfolgt ist und alle bestellten Artikel enthalten sind. Es ist wichtig, den Lieferschein sorgfältig zu prüfen, um sicherzustellen, dass keine Fehler oder fehlenden Artikel vorliegen. Bei Unstimmigkeiten sollte der Lieferschein umgehend reklamiert werden, um eine korrekte Abwicklung sicherzustellen. **
-
Wer muss Lieferschein ausstellen?
In der Regel ist der Verkäufer oder Lieferant dafür verantwortlich, einen Lieferschein auszustellen. Dieser dient als Nachweis für die Lieferung der Waren oder Dienstleistungen an den Kunden. Der Lieferschein enthält wichtige Informationen wie die Menge und Art der gelieferten Produkte, den Liefertermin und den Namen des Empfängers. Ein ordnungsgemäß ausgefüllter Lieferschein hilft sowohl dem Verkäufer als auch dem Kunden, den Überblick über die Lieferungen zu behalten und mögliche Unstimmigkeiten zu vermeiden. Es ist wichtig, dass der Lieferschein korrekt und vollständig ausgefüllt wird, um einen reibungslosen Ablauf des Lieferprozesses zu gewährleisten. **
-
Was ist der Lieferschein?
Der Lieferschein ist ein Dokument, das Informationen über die gelieferten Waren enthält. Er dient als Nachweis dafür, dass die bestellten Produkte tatsächlich geliefert wurden. Auf dem Lieferschein sind in der Regel Angaben wie die Menge, die Art der Waren, der Liefertermin und der Lieferort vermerkt. Er wird oft zusammen mit der Lieferung an den Empfänger übergeben und dient als Grundlage für die Rechnungsstellung. Der Lieferschein ist somit ein wichtiger Bestandteil des Lieferprozesses und hilft dabei, die Lieferung zu überprüfen und zu dokumentieren. **
-
Wer erstellt den Lieferschein?
Der Lieferschein wird in der Regel vom Verkäufer oder Lieferanten erstellt. Er enthält Informationen über die gelieferten Produkte, die Menge, den Preis und andere relevante Details. Der Lieferschein dient als Nachweis für die erfolgte Lieferung und wird oft zusammen mit der Ware an den Kunden übergeben. In einigen Fällen kann auch der Kunde den Lieferschein erstellen, wenn er die Ware selbst abholt oder wenn es sich um eine interne Lieferung innerhalb eines Unternehmens handelt. In jedem Fall ist es wichtig, dass der Lieferschein sorgfältig überprüft wird, um sicherzustellen, dass alle Angaben korrekt sind. **

Ist ein Lieferschein Pflicht?
Ein Lieferschein ist in vielen Fällen Pflicht, insbesondere wenn es um den Versand von Waren geht. Er dient als Nachweis für den Versand und den Empfang der Ware und enthält wichtige Informationen wie die Art und Menge der gelieferten Produkte. Zudem kann ein Lieferschein bei der Abwicklung von Retouren oder Reklamationen hilfreich sein. In einigen Branchen und für bestimmte Produkte kann ein Lieferschein auch gesetzlich vorgeschrieben sein. Es ist daher ratsam, sich vor dem Versand von Waren über die jeweiligen gesetzlichen Anforderungen zu informieren. **
Kein Lieferschein dabei, Hilfe!
Wenn kein Lieferschein dabei ist, solltest du dich zunächst an den Verkäufer oder den Kundenservice wenden und das Problem melden. Sie können dir möglicherweise eine Kopie des Lieferscheins zusenden oder dir alternative Lösungen anbieten. Es ist wichtig, das Problem so schnell wie möglich zu klären, um sicherzustellen, dass du die richtige Ware erhalten hast und eventuelle Rücksendungen oder Umtauschvorgänge reibungslos ablaufen können. **
Top-Angebote
Produkte zum Begriff ZARGES-Klebeschild-Lieferschein-343904:
-
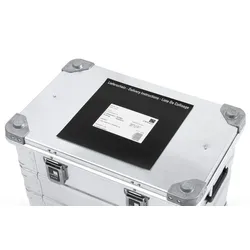
ZARGES Klebeschild "Lieferschein" (343904)Eigenschaften • Klebeschild "Lieferschein"\n• Fester Platz für Versandetiketten\n• Beschriftung mit Kreide möglich\n• Leicht zu reinigen\n• Selbstklebend ausgestattet\n• Passend zu Baureihen K424 XC, K470, Eurobox und ZARGES Box (343904)11,98 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was ist auf Lieferschein?
Auf einem Lieferschein sind alle wichtigen Informationen zu einer Lieferung aufgeführt. Dazu gehören Angaben wie Absender und Empfänger, Lieferdatum, Art und Menge der gelieferten Waren sowie eventuelle Vermerke zu Sondervereinbarungen oder Lieferbedingungen. Der Lieferschein dient als Nachweis für den Versand und den Empfang der Ware und wird oft zusammen mit der Lieferung an den Kunden übergeben. Er ermöglicht es dem Empfänger, die gelieferte Ware mit der Bestellung abzugleichen und eventuelle Unstimmigkeiten zu klären. Letztendlich ist der Lieferschein ein wichtiges Dokument für die Buchhaltung und die Lagerverwaltung. **
-
Wo ist der Lieferschein?
Der Lieferschein sollte normalerweise bei den gelieferten Waren oder in der Nähe des Eingangs des Lagers oder des Geschäfts liegen. Falls er dort nicht zu finden ist, könnte er auch in einem speziellen Ordner oder Ablagefach für Lieferscheine aufbewahrt werden. Es ist auch möglich, dass der Lieferschein digital gespeichert wurde und online abgerufen werden kann. Wenn der Lieferschein nicht auffindbar ist, könnte es hilfreich sein, die Person zu kontaktieren, die für die Annahme und Verwaltung von Lieferungen zuständig ist. Es ist wichtig, den Lieferschein zu finden, um sicherzustellen, dass die Lieferung korrekt und vollständig erfolgt ist und um eventuelle Rückfragen oder Probleme klären zu können. **
-
Wer bekommt den Lieferschein?
Der Lieferschein wird in der Regel dem Empfänger der Lieferung übergeben. Dies kann entweder der Kunde sein, der die Ware bestellt hat, oder eine andere autorisierte Person, die im Voraus benannt wurde. Der Lieferschein dient als Nachweis dafür, dass die Lieferung erfolgt ist und alle bestellten Artikel enthalten sind. Es ist wichtig, den Lieferschein sorgfältig zu prüfen, um sicherzustellen, dass keine Fehler oder fehlenden Artikel vorliegen. Bei Unstimmigkeiten sollte der Lieferschein umgehend reklamiert werden, um eine korrekte Abwicklung sicherzustellen. **
-
Wer muss Lieferschein ausstellen?
In der Regel ist der Verkäufer oder Lieferant dafür verantwortlich, einen Lieferschein auszustellen. Dieser dient als Nachweis für die Lieferung der Waren oder Dienstleistungen an den Kunden. Der Lieferschein enthält wichtige Informationen wie die Menge und Art der gelieferten Produkte, den Liefertermin und den Namen des Empfängers. Ein ordnungsgemäß ausgefüllter Lieferschein hilft sowohl dem Verkäufer als auch dem Kunden, den Überblick über die Lieferungen zu behalten und mögliche Unstimmigkeiten zu vermeiden. Es ist wichtig, dass der Lieferschein korrekt und vollständig ausgefüllt wird, um einen reibungslosen Ablauf des Lieferprozesses zu gewährleisten. **
Ähnliche Suchbegriffe für ZARGES-Klebeschild-Lieferschein-343904
-
Philipps, Holger: Wirtschaftsprüfungsexamen. Aufgaben und LösungenWirtschaftsprüfungsexamen. Aufgaben und Lösungen , ¿Das Wirtschaftsprüfungsexamen zählt zu den schwierigsten Prüfungen im deutschen Bildungswesen. Für die Prüfungsgebiete "Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht" sowie "Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre" stellen die mit dem Examen vertrauten Autoren zu bereits von der WPK gestellten Prüfungsaufgaben detaillierte Lösungshinweise vor. Angehende Wirtschaftsprüfer können sich so gezielt und effektiv auf das Examen vorbereiten. Geeignet ist das Buch darüber hinaus für den Einsatz in betriebswirtschaftlichen Bachelor- oder Masterstudiengängen, vor allem mit den Schwerpunkten Wirtschaftsprüfung, Rechnungslegung und/oder Controlling. Auch für die Vorbereitung auf die Prüfung zum Fachwirt/zur Fachwirtin Prüfungswesen (WPK) kann es nützlich sein. Die hier enthaltenen Aufgaben und Lösungshinweise bilden die inhaltliche Breite des Wirtschaftsprüfungsexamens in diesen Prüfungsgebieten unter Berücksichtigung der Bedeutung einzelner Prüfungsbereiche ab. Beide Prüfungsgebiete weisen häufig inhaltliche Überschneidungen auf, so dass ihre parallele Vorbereitung hohe Synergien ergeben kann. Alle in diesem Buch behandelten Aufgaben und Lösungshinweise sind auf dem aktuellen Rechtsstand für die Prüfungen im Erscheinungsjahr des Buches. Die Herausgeber Prof. Dr. Henner Klönne, Hochschule Bochum, lehrt im nach § 13b WPO anerkannten Masterstudiengang "Accounting, Auditing and Taxation" und ist seit 2021 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer. WP/StB Prof. Dr. Holger Philipps, Hochschule Koblenz, ist Wirtschaftsprüfer und seit mehr als 20 Jahren Dozent für die Vorbereitung auf das Wirtschaftsprüfungsexamen. Prof. Dr. Carsten Theile, Hochschule Bochum, ist Studiengangleiter des nach § 13b WPO anerkannten Masterstudiengangs "Accounting, Auditing and Taxation" und seit 2005 Mitglied der Prüfungskommission für Wirtschaftsprüfer bei der Wirtschaftsprüferkammer.¿ Inhaltsverzeichnis: I Einleitung. 1 Der Weg zum Wirtschaftsprüfer. 2 Prüfungsgebiete. 3 Kompetenzausprägungen. 4 Aufbau dieses Buches. Teil 2: Wirtschaftliches Prüfungswesen, Unternehmensbewertung und Berufsrecht. 1 Rechnungslegung. 1.1 Buchführung, Jahresabschluss und Lagebericht: GKV und UKV. 1.2 Konzernabschluss und Konzernlagebericht, Bericht über die Beziehungen zu verbundenen Unternehmen. 1.2.1 Pflicht zur Konzernrechnungslegung. 1.2.2 Kapitalkonsolidierung nach HGB und DRS. 1.2.3 Erst- und Folgekonsolidierung nach HGB. 1.2.4 Schuldenkonsolidierung nach HGB. 1.3 International anerkannte Rechnungslegungsgrundsätze. 1.3.1 Immaterielle Vermögenswerte. 1.4 Jahresabschlussanalyse. II Prüfung. 2.1 Prüfung der Rechnungslegung: rechtliche Vorschriften und Prüfungsstandards, insbesondere Prüfungsgegenstand und Prüfungsauftrag, Prüfungsansatz und Prüfungsdurchführung, Bestätigungsvermerk, Prüfungsbericht und Bescheinigungen, andere Reporting-Aufträge. 2.1.1 Datenanalyse - Benford's Law. 2.1.2 Prüfung von Ereignissen nach dem Bilanzstichtag. 2.1.3 Wesentlichkeitskonzept - Festlegung der Wesentlichkeit im Rahmen der Prüfungsplanung. 2.1.4 Analytische Prüfungshandlungen. 2.1.5 Fraud-Prüfung. 2.1.6 Prüfung bei Kapitalmarktorientierung. 2.2 Sonstige gesetzlich vorgeschriebene Prüfungen, insbesondere aktienrechtliche Sonderprüfungen, Prüfung von Risikofrüherkennungssystemen, Geschäftsführungsprüfungen. 2.2.1 Vergütungssystem und Vergütungsbericht der Aktiengesellschaft, Prüfung des aktienrechtlichen Vergütungsberichts. 2.2.2 Risikofrüherkennungssystem. 3 Grundzüge und Prüfung der Informationstechnologie. 3.1 IT-gestützte Konsolidierungsprozesse. 3.2 Projektbegleitende Prüfung von IT-Projekten. 4 Bewertung von Unternehmen und Unternehmensanteilen. 5 Berufsrecht, insbesondere Organisation des Berufs, Berufsaufsicht, Berufsgrundsätze und Unabhängigkeit. 5.1 Berufsrecht der Wirtschaftsprüfer. 5.2 Abgabe von Arbeitsproben im Ausschreibungsprozess. 5.3 Haftung des Wirtschaftsprüfers. III Angewandte Betriebswirtschaftslehre, Volkswirtschaftslehre. 1 Angewandte Betriebswirtschaftslehre. 1.1 Kosten- und Leistungsrechnung. 1.1.1 Kostenstellenrechnung. 1.1.2 Interne Leistungsverrechnung. 1.1.3 Kostenträgerrechnung, Zuschlagskalkulation. 1.1.4 Abweichungsanalyse. 1.1.5 Break-even-Analyse. 1.1.6 Mehrstufige Deckungsbeitragsrechnung. 1.1.7 Life Cycle Costing: Lebenszykluskostenrechnung. 1.1.8 Prozesskostenrechnung. 1.1.9 Target Costing. 1.2 Planungs- und Kontrollinstrumente- 1.2.1 DuPont-Schema. 1.2.2 Performancemessung und Vergütung. 1.3 Unternehmensführung und Unternehmensorganisation. 1.3.1 Strategisches Management. 1.3.2 Lücke-Theorem. 1.4 Unternehmensfinanzierung sowie Investitionsrechnung. 1.4.1 Kapitalbedarfsplanung. 1.4.2 Working Capital Management. 1.4.3 Fremdfinanzierung (Verschuldungskapazität, Spot und Forward Rates). 1.4.4 Annuitätenkredit. 1.4.5 Leasing. 1.4.6 Effektivverzinsung von Anleihen (Finanzierungsrechnung). 1.4.7 Anleihebewertung. 1.4.8 Duration und Zinsimmunisierung. 1.4.9 Kapitalwert, interner Zinssatz, Annuität. 1.4.10 Investitionsrechnung (vollständiger Finanzplan). 1.4.11 Investitionsprogrammplanung. 1.4.12 Investitionsrechnung unter Berücksichtigung von Steuern. 1.4.13 Investitionscontrolling. 1.4.14 Investitionsrechnung und Kapitalerhöhung. 1.5 ... einschließlich methodischer Problemstellungen der externen Rechnungslegung, der Corporate Governance und der Unternehmensbewertung. 1.5.1 Kaufpreisallokation. 1.5.2 Kapitalflussrechnung. 1.5.3 Kapitalflussrechnung. 1.5.4 Liquiditätsmanagement. 1.5.5 Jahresabschlussanalyse. 1.5.6 Kosten und Nutzen der nichtfinanziellen Publizität. 2 Volkswirtschaftslehre. 2.1 Grundzüge der Volkswirtschaftslehre und Volkswirtschaftspolitik. 2.1.1 Absatzpreisplanung bei Sicherheit und Unsicherheit. 2.1.2 Angebotspolitik im Monopol und Polypol. 2.1.3 Makroökonomie - Bruttoinlandsprodukt, Außenbeitrag und Staatsverschuldung. 2.2 Grundzüge der Finanzwissenschaft. 2.2.1 Umsatzsteuer und Nachfrageelastizität. 2.2.2 Preisgrenzen, Zölle und Preiselastizität. 2.2.3 CO2-Steuer als Pigou-Steuer. 2.2.4 Statistische Grundlagen¿. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Erscheinungsjahr: 20240228, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Philipps, Holger~Klönne, Henner~Theile, Carsten, Seitenzahl/Blattzahl: 331, Keyword: Prüfungswesen; Wirtschaftsrecht; Steuerrecht; BWL; VWL; Steuerberater, Fachschema: Betriebswirtschaft / Berufsbezogenes Schulbuch, Fachkategorie: Wirtschaftswissenschaft~Betriebswirtschaftslehre, allgemein~Unterricht und Didaktik: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, Sender’s product category: BUNDLE, Blätteranzahl: 331 Blätter, Länge: 237, Breite: 167, Höhe: 21, Gewicht: 568, Produktform: Kartoniert, Genre: Schule und Lernen,59,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Krämer, Thomas: Praktische Harmonieübungen -Themen, Aufgaben, Lösungen-Praktische Harmonieübungen -Themen, Aufgaben, Lösungen- , Buch, Lehrmaterial , Sportluftfilter > Luftversorgung , Erscheinungsjahr: 20190828, Produktform: Kartoniert, Autoren: Krämer, Thomas, Seitenzahl/Blattzahl: 208, Keyword: Harmonielehre; Musiktheorie; Übungen, Warengruppe: HC/Musikalien, Fachkategorie: Partituren, Libretti, Liedtexte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Härtel, Verlag: Breitkopf & Hrtel KG, Länge: 299, Breite: 210, Höhe: 19, Gewicht: 610, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Lieferschein?
Der Lieferschein ist ein Dokument, das Informationen über die gelieferten Waren enthält. Er dient als Nachweis dafür, dass die bestellten Produkte tatsächlich geliefert wurden. Auf dem Lieferschein sind in der Regel Angaben wie die Menge, die Art der Waren, der Liefertermin und der Lieferort vermerkt. Er wird oft zusammen mit der Lieferung an den Empfänger übergeben und dient als Grundlage für die Rechnungsstellung. Der Lieferschein ist somit ein wichtiger Bestandteil des Lieferprozesses und hilft dabei, die Lieferung zu überprüfen und zu dokumentieren. **
-
Wer erstellt den Lieferschein?
Der Lieferschein wird in der Regel vom Verkäufer oder Lieferanten erstellt. Er enthält Informationen über die gelieferten Produkte, die Menge, den Preis und andere relevante Details. Der Lieferschein dient als Nachweis für die erfolgte Lieferung und wird oft zusammen mit der Ware an den Kunden übergeben. In einigen Fällen kann auch der Kunde den Lieferschein erstellen, wenn er die Ware selbst abholt oder wenn es sich um eine interne Lieferung innerhalb eines Unternehmens handelt. In jedem Fall ist es wichtig, dass der Lieferschein sorgfältig überprüft wird, um sicherzustellen, dass alle Angaben korrekt sind. **
-
Ist ein Lieferschein Pflicht?
Ein Lieferschein ist in vielen Fällen Pflicht, insbesondere wenn es um den Versand von Waren geht. Er dient als Nachweis für den Versand und den Empfang der Ware und enthält wichtige Informationen wie die Art und Menge der gelieferten Produkte. Zudem kann ein Lieferschein bei der Abwicklung von Retouren oder Reklamationen hilfreich sein. In einigen Branchen und für bestimmte Produkte kann ein Lieferschein auch gesetzlich vorgeschrieben sein. Es ist daher ratsam, sich vor dem Versand von Waren über die jeweiligen gesetzlichen Anforderungen zu informieren. **
-
Kein Lieferschein dabei, Hilfe!
Wenn kein Lieferschein dabei ist, solltest du dich zunächst an den Verkäufer oder den Kundenservice wenden und das Problem melden. Sie können dir möglicherweise eine Kopie des Lieferscheins zusenden oder dir alternative Lösungen anbieten. Es ist wichtig, das Problem so schnell wie möglich zu klären, um sicherzustellen, dass du die richtige Ware erhalten hast und eventuelle Rücksendungen oder Umtauschvorgänge reibungslos ablaufen können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.